Wat zijn inflatiegerelateerde obligaties en waarom belegt Vive erin?
Wat zijn inflatiegerelateerde obligaties en waarom belegt Vive erin?
Een beursdaling kun je uitzitten als je pensioen nog ver weg is. Inflatie werkt anders: die knabbelt aan je koopkracht en komt niet vanzelf terug. Vlak voor je pensioendatum telt niet het bedrag op je rekening, maar wat je ermee kunt kopen. Daarom verschuift een pensioenplan bij Vive de laatste jaren een groot deel van je geld naar inflatiegerelateerde obligaties. Je leest hier hoe die werken, wat ze in rustige jaren kosten, en wat er in 2026 met ze gebeurde.
Wat is een inflatiegerelateerde obligatie?
Eerst het basisidee. Een obligatie is een lening. Jij leent geld uit aan een overheid of een bedrijf. In ruil daarvoor krijg je meestal rente, en aan het eind van de looptijd je inleg terug.
Een inflatiegerelateerde obligatie (in het Engels: inflation-linked bond, kortweg ILB) is een lening aan een overheid waarvan de uitkering meebeweegt met de prijzen. Bij een gewone obligatie staat het bedrag dat je terugkrijgt van tevoren vast. Bij een inflatiegerelateerde obligatie groeit dat bedrag mee met de inflatie.
Het mechanisme zit in de hoofdsom. Stijgen de prijzen, dan gaat de hoofdsom van de obligatie met ongeveer hetzelfde percentage omhoog. De rente is een percentage van die hoofdsom, dus die stijgt mee. Daalt de inflatie, dan werkt het andersom.
Stel, je koopt voor €1.000,- aan obligaties met een looptijd van tien jaar.
Bij een gewone obligatie krijg je elk jaar rente over €1.000,-, en na tien jaar je €1.000,- terug. Die bedragen staan vast. De prijzen in de winkel niet. Stijgen die, dan koop je voor diezelfde €1.000,- straks minder dan nu.
Bij een inflatiegerelateerde obligatie groeit de hoofdsom mee met de prijzen. Zijn de prijzen met 30% gestegen, dan krijg je geen €1.000,- terug maar €1.300,-. De rente wordt over die groeiende hoofdsom berekend, dus ook je rentebetaling wordt elk jaar wat hoger. Zo blijft je koopkracht ongeveer gelijk.
Waarom kiest dan niet iedereen daarvoor? Omdat inflatiegerelateerde obligaties een lager rentepercentage betalen. Je levert rente in, in ruil voor bescherming tegen inflatie. Loopt de inflatie hard op, dan ben je beter af. Valt die mee, dan had een gewone obligatie meer opgeleverd.
Vive belegt alleen in inflatiegerelateerde staatsobligaties uit de eurozone met een hoge kredietwaardigheid. Ook stemmen we de looptijd af op het moment waarop jij je geld nodig hebt. Zo blijven er zo min mogelijk andere risico's over naast het risico dat we bewust willen dragen. Hoe we die keuzes maken, staat in ons beleggingsbeleid.
Waarom kost bescherming iets in een rustig jaar?
Beleggers weten dat inflatie bestaat. De markt heeft daarom al een verwachting over inflatie in de koersen verwerkt. Dat verwachte niveau heet de break-even inflatie: het inflatieniveau waarbij een inflatiegerelateerde obligatie en een gewone obligatie ongeveer hetzelfde opleveren.
Daaruit volgen drie situaties:
- Inflatie lager dan verwacht. De gewone obligatie doet het dan beter. Je hebt betaald voor bescherming die je niet nodig had.
- Inflatie precies zoals verwacht. Het resultaat van beide obligaties ligt dan dicht bij elkaar.
- Inflatie hoger dan verwacht. Dat is een inflatieschok. De inflatiegerelateerde obligatie doet het dan beter, omdat die extra prijsstijging nog niet in de koers zat.
Vergelijk het met een verzekering. In de meeste jaren betaal je premie en gebeurt er niets. Dat voelt als geld weg. Het punt van een verzekering is niet het gemiddelde jaar, maar het jaar waarin het misgaat.
Een belangrijke kanttekening: een inflatiegerelateerde obligatie neemt het inflatierisico weg, niet al het risico. De koers beweegt ook mee met de rente. Stijgt die, dan daalt de koers, net als bij een gewone obligatie.
Wat gebeurde er in 2026?
2026 gaf een voorbeeld van zo'n schok. Iran blokkeerde eind februari de Straat van Hormuz, de zeeroute waar een groot deel van de wereldwijde olie en vloeibaar gas doorheen gaat. Het scheepvaartverkeer viel vrijwel stil en de energieprijzen schoten omhoog.
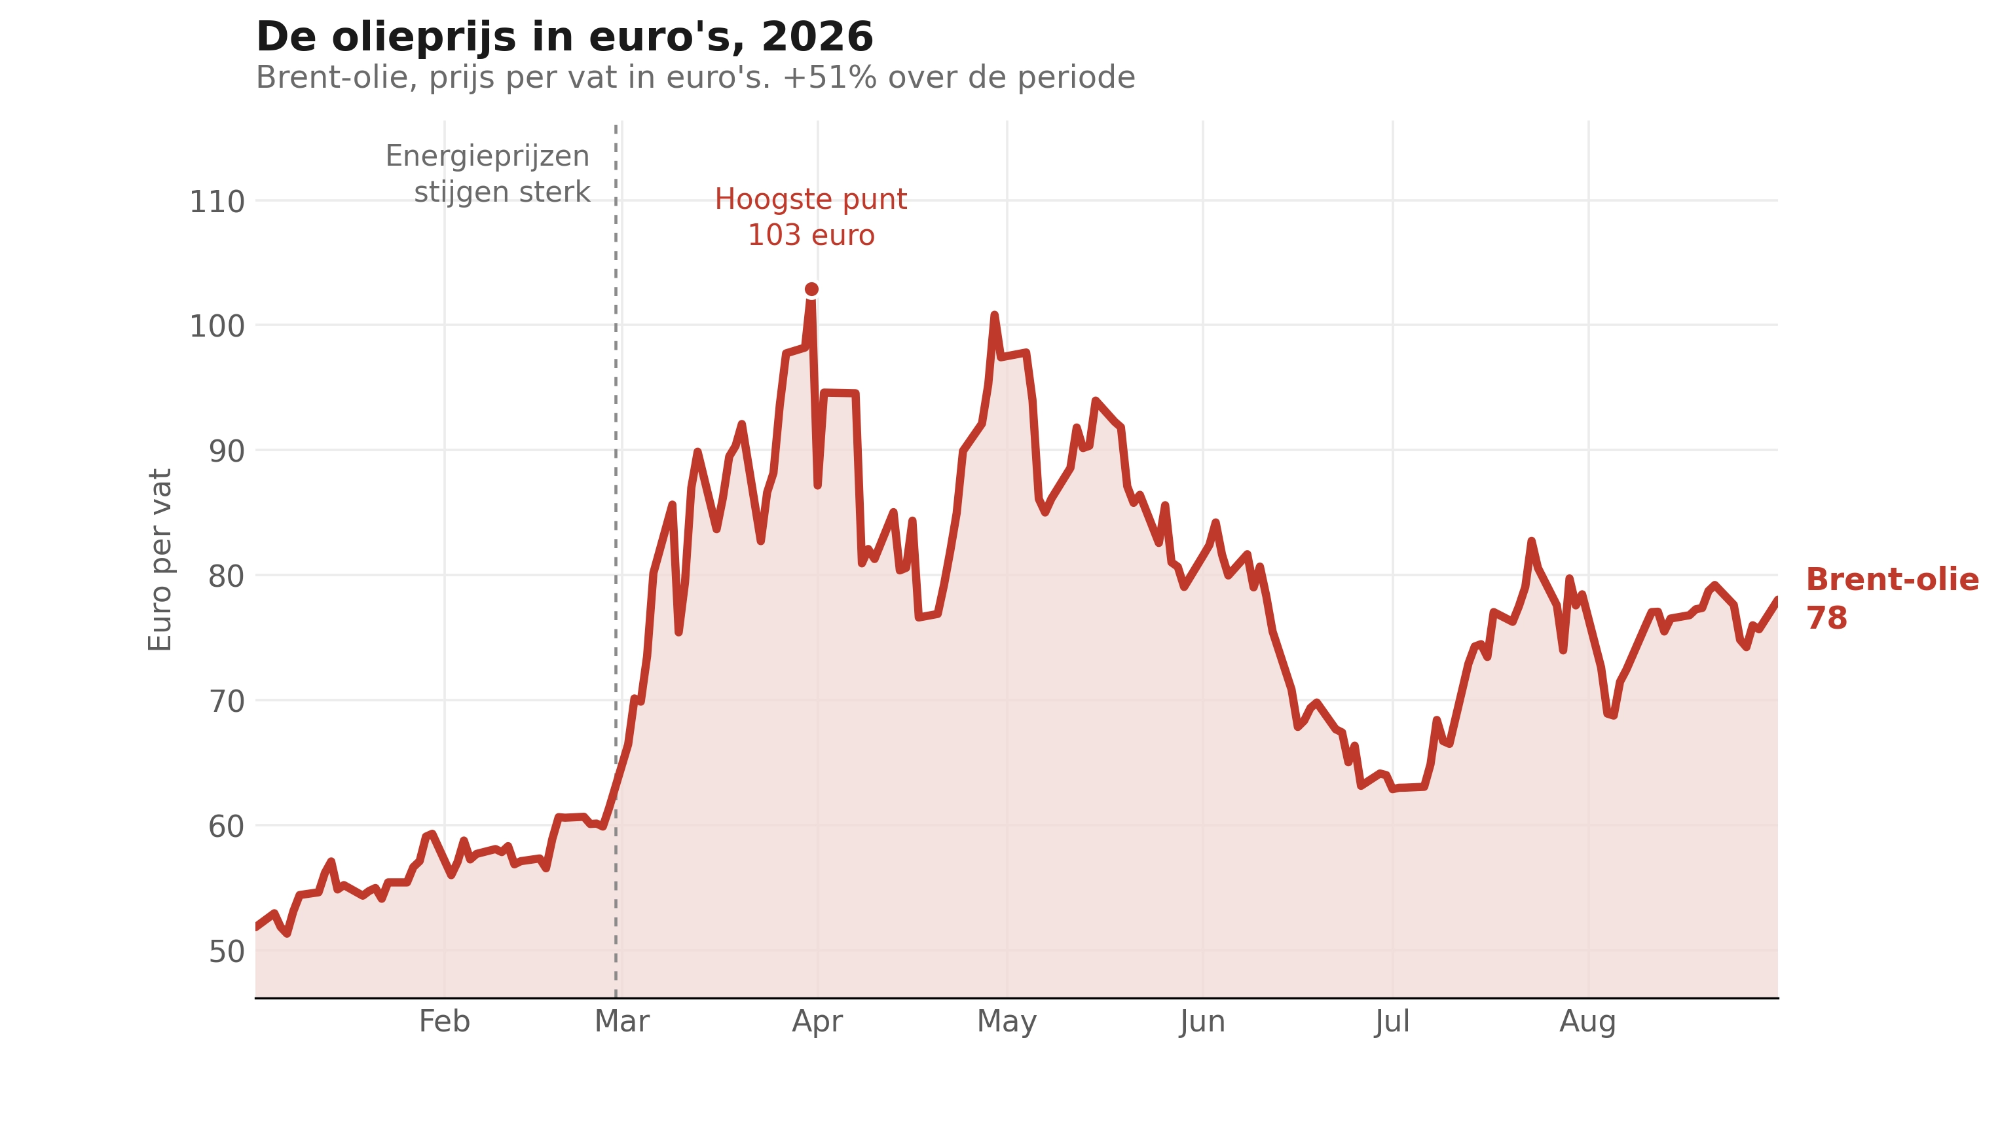
Energie is een onderdeel van de consumentenprijzen, dus die stijging werkt door in de inflatie. Dit is te zien in de ontwikkeling van het inflatiepeil in de Eurozone (HICP ex tabak).
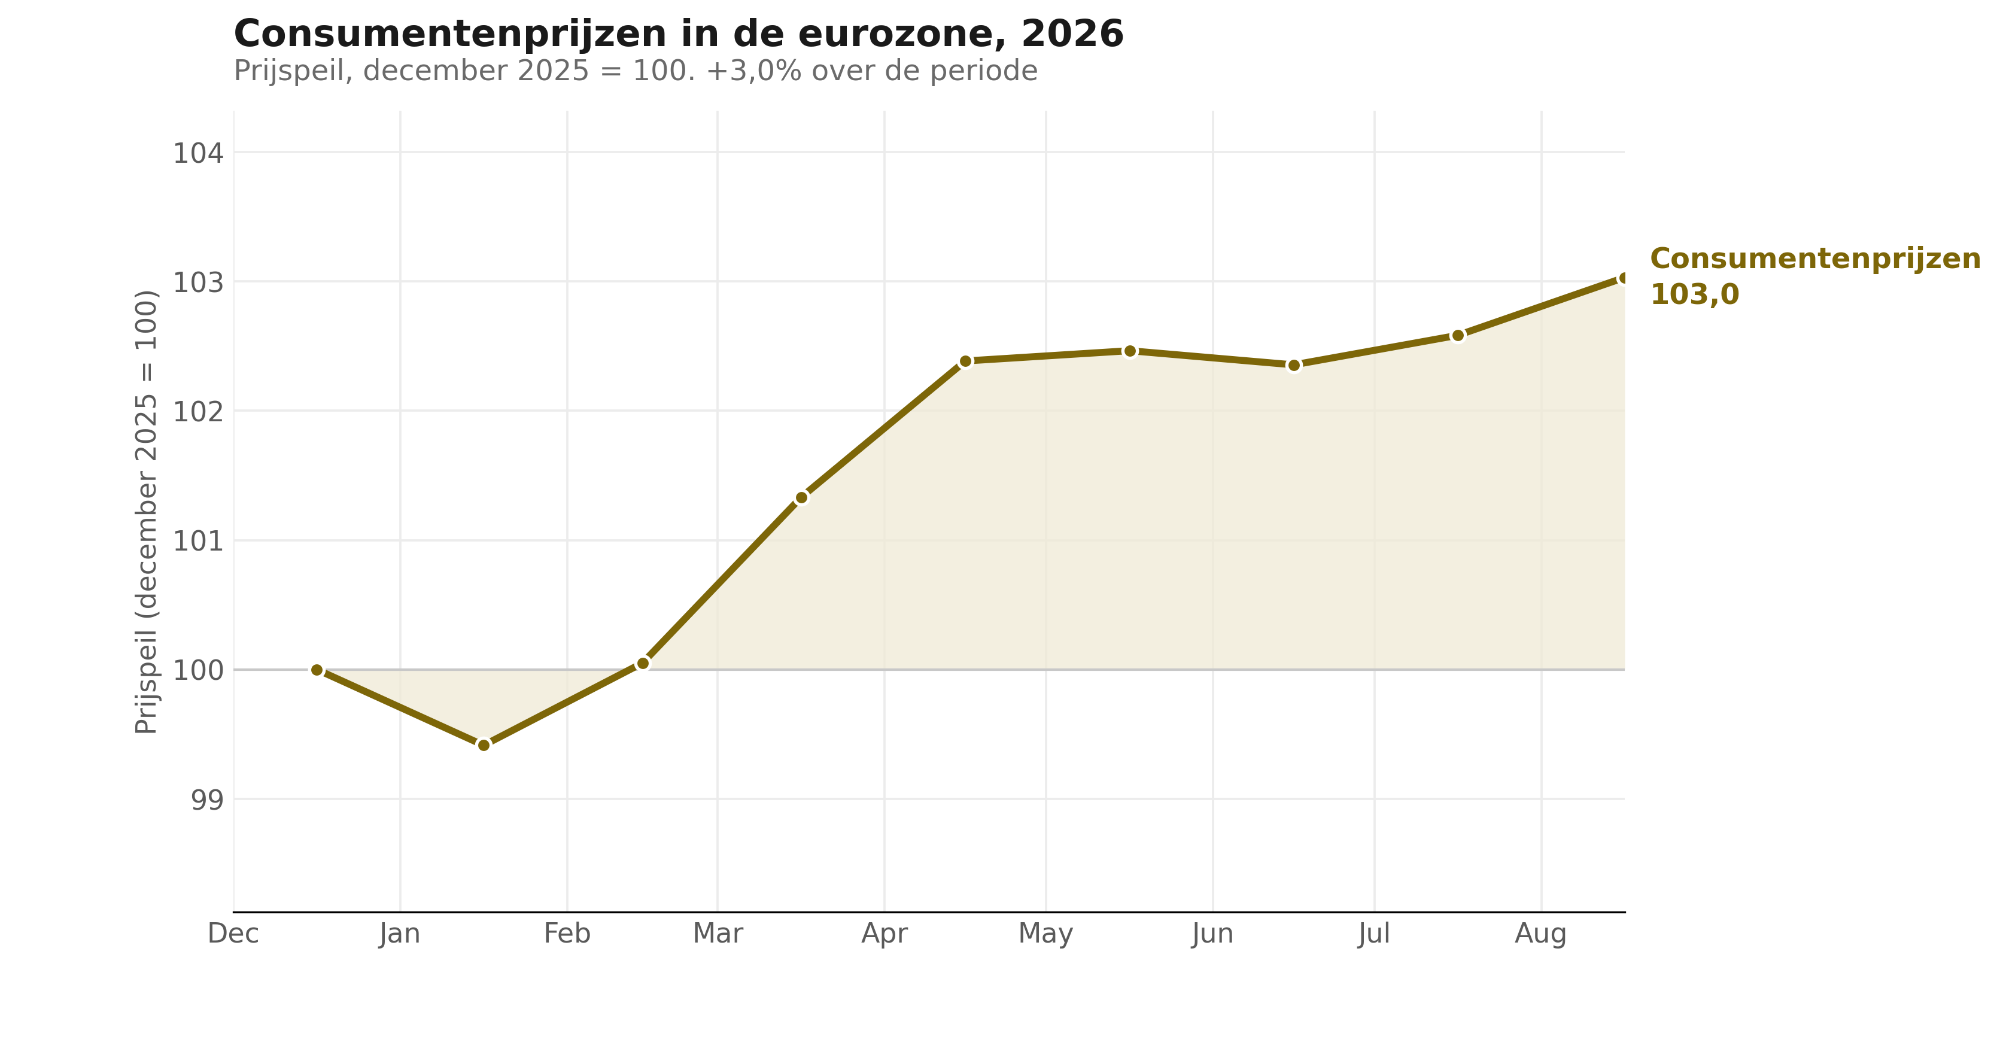
Een deel van deze stijging zat al in de koersen ingeprijsd, want de markt rekent altijd op enige inflatie. Wat er bovenop kwam, zat er niet in. Dat is wat een schok is. Dan is de vraag: bewogen de inflatiegerelateerde obligaties mee?
Hieronder staat wat er gebeurde met €100,- die je begin januari 2026 had belegd in het inflatiegerelateerde obligatiefonds en in het gewone staatsobligatiefonds. Dat laatste fonds gebruiken we in portefeuilles met een lager risico.
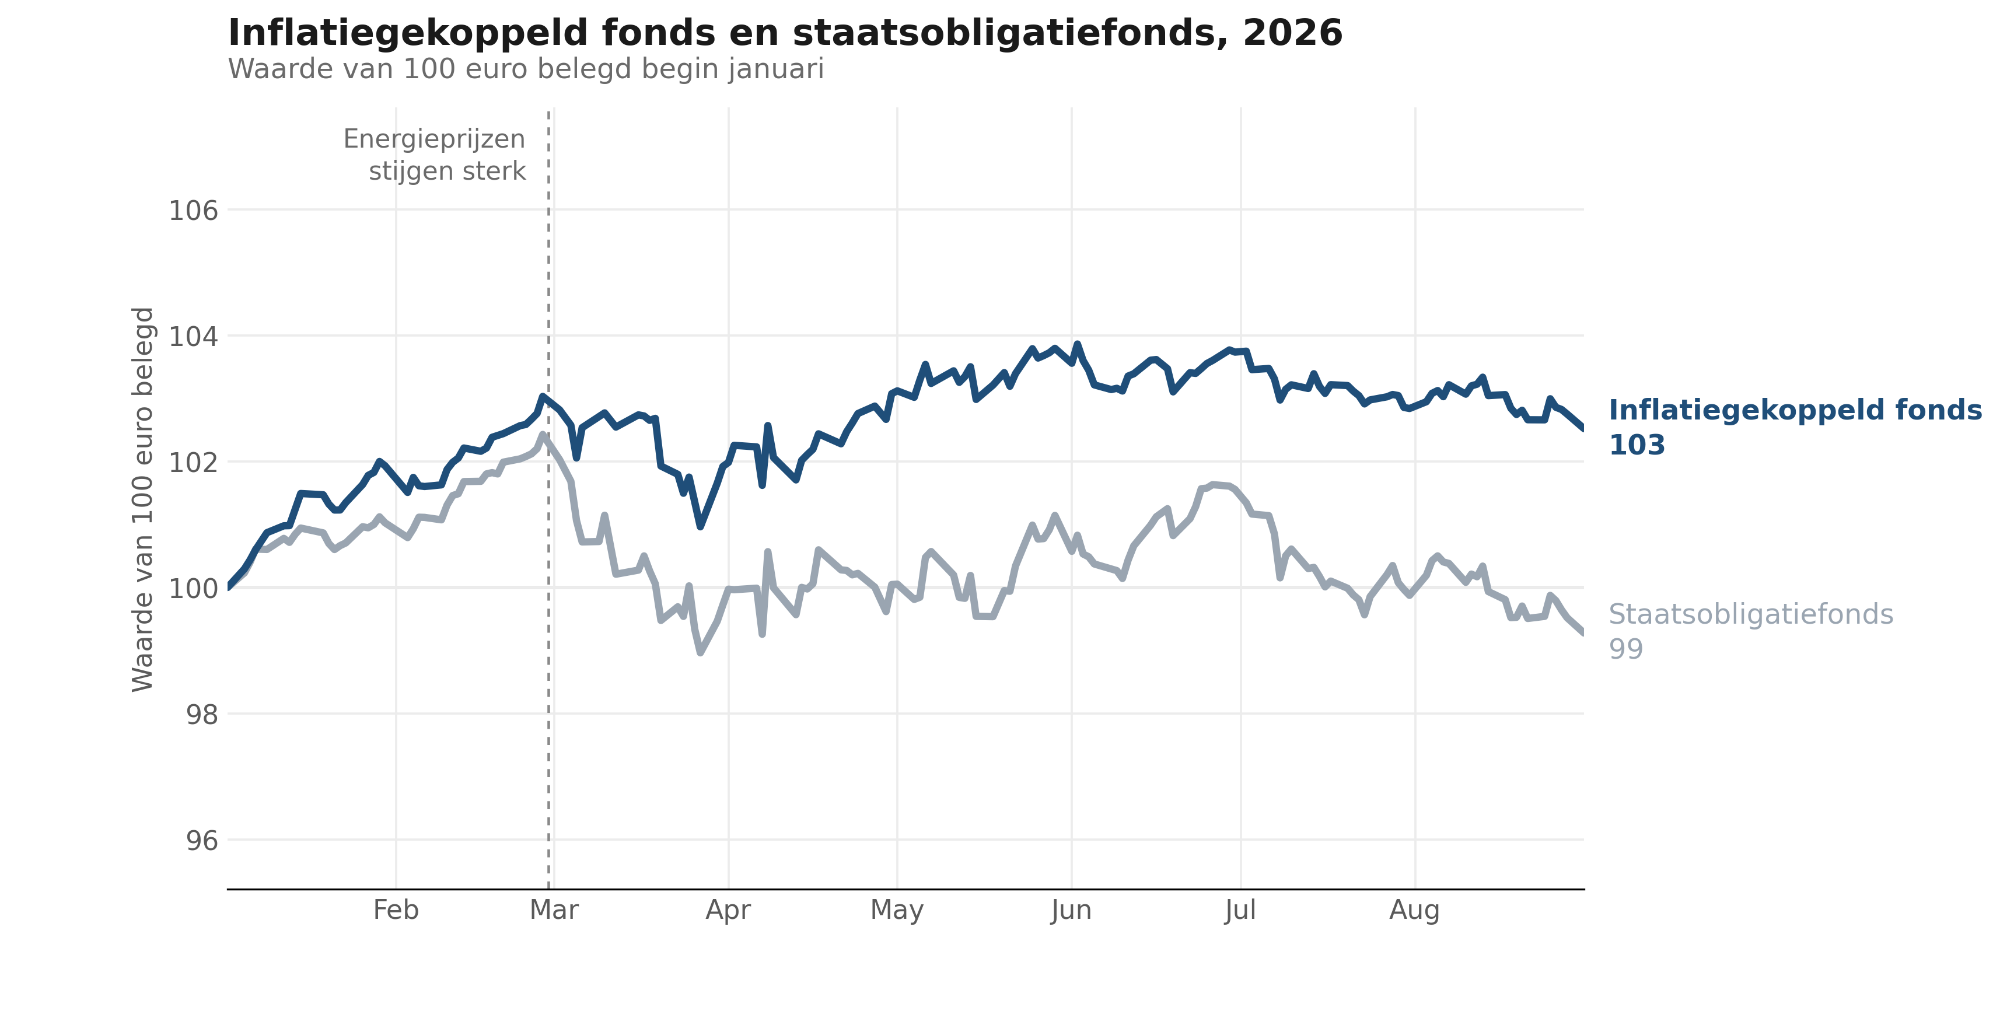
Het inflatiegerelateerde fonds deed het beter. We hebben uitgezocht waar dat verschil vandaan komt.
De markt prijsde in deze periode ongeveer 1,7% inflatie per jaar in. Dat is de break-even inflatie: het inflatie-niveau waarbij beide fondsen ongeveer hetzelfde zouden opleveren. Deze periode besloeg acht maanden, dus daar hoort een ingeprijsd niveau van ongeveer 1,1% bij.
De inflatie viel hoger uit. De hoofdsom van de inflatiegerelateerde obligaties groeide van eind december tot eind augustus met 2,2%. Die groei ligt contractueel vast en gaat niet meer weg.
Daar staat tegenover dat je op deze obligaties een lagere rente ontvangt. Per saldo leverde de hogere inflatie ongeveer 1,1 procentpunt extra op ten opzichte van het gewone staatsobligatiefonds.
Maar dat is niet het hele verschil. In totaal deed het inflatiegerelateerde fonds het ruim 3 procentpunt beter. Het overige verschil in resultaat van ±2 procentpunten komt ergens anders vandaan. Beide fondsen daalden in koers doordat de rente opliep, maar het gewone staatsobligatiefonds daalde veel harder. Dat komt doordat de twee fondsen verschillen in rentegevoeligheid en in verdeling naar landen, en doordat de markt gaandeweg hogere inflatie ging inprijzen.
Nog twee kanttekeningen. Alleen de groei van de hoofdsom is precies berekend. Die ruim 2 punten hebben we niet verder uitgesplitst: we weten welke oorzaken erin zitten, niet in welke verhouding. En dit is één periode. In een andere periode kunnen dezelfde twee fondsen de andere kant op bewegen.
Waar zitten deze obligaties in jouw pensioenplan?
Je pensioenplan verandert langzaam van vorm. Dat heet een lifecycle: het beleggingsrisico gaat omlaag naarmate je pensioendatum dichterbij komt.
Zolang je pensioen nog ver weg is, staat je geld in de groeiportefeuille. Het risiconiveau daarvan kun je zelf aanpassen. Die portefeuille bestaat uit wereldwijde aandelen. Groei weegt dan zwaarder dan zekerheid, want je hebt tijd om slechte jaren op te vangen.
Het startmoment van de afbouw kun je ook zelf kiezen. Standaard begint die tien jaar voor je pensioendatum. Er verschuift dan stap voor stap geld naar de beschermingsportefeuille, die voor 100% uit inflatiegerelateerde staatsobligaties uit de eurozone bestaat.
Op je pensioendatum staat de verdeling op 70% bescherming en 30% groei. Die verhouding komt uit onze eigen analyses als beste afweging tussen risico verlagen en ruimte houden voor groei.
Wat betekent dit voor jou?
In jaren waarin de inflatie doet wat iedereen verwachtte, blijft dit deel van je portefeuille waarschijnlijk iets achter bij gewone staatsobligaties. Dat is geen fout in het model. Dat is de prijs van de bescherming.
Komt er een inflatieschok in de jaren vlak voor je pensioendatum, dan raakt die schok het grootste deel van je pensioenpot minder hard. Met deze obligaties in de portefeuille word je gedeeltelijk gecompenseerd. Zo is jouw pensioenpotje beter beschermd tegen inflatieschokken.
Dit is echter geen garantie. De bescherming is niet volledig en het resultaat van 2026 zegt niets over volgend jaar.
Je hoeft hier niets voor te doen
De verschuiving naar inflatiegerelateerde obligaties gaat vanzelf. Wij bewaken je portefeuille dagelijks en sturen bij als die te ver van je strategie afdrijft.
Wat wel helpt: blijf inleggen en kijk naar de horizon die bij je plan hoort. Verandert je persoonlijke situatie, bijvoorbeeld je risicobereidheid of je pensioendatum, geef dat dan aan ons door.
Wil je weten in welke fondsen je precies belegt? Dat staat op onze fondsenpagina.
Beleggen brengt risico's met zich mee. Je kunt een deel van je inleg verliezen. Resultaten uit het verleden bieden geen garantie voor de toekomst.
Maak een afspraak
Klaar voor een moderne oplossing voor pensioen of vermogen? Maak vrijblijvend kennis met Vive en ontdek wat kan - voor jouw organisatie.
Complex pensioen, simpel uitgelegd - weet direct waar je staat
Persoonlijk gesprek voor jouw situatie en die van je werkenemers
In 30 minuten meer duidelijkheid dan uren googlen
Alle ruimte voor vragen aan onze ervaren pensioenexperts